


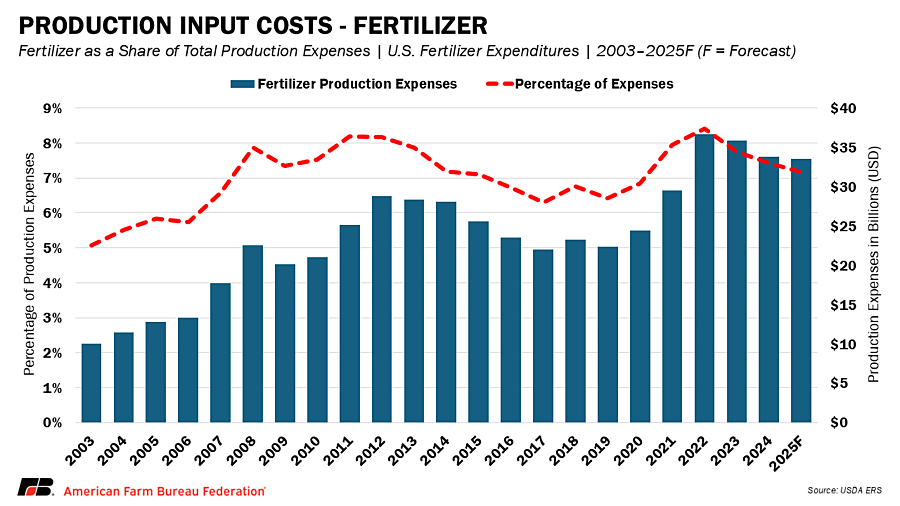
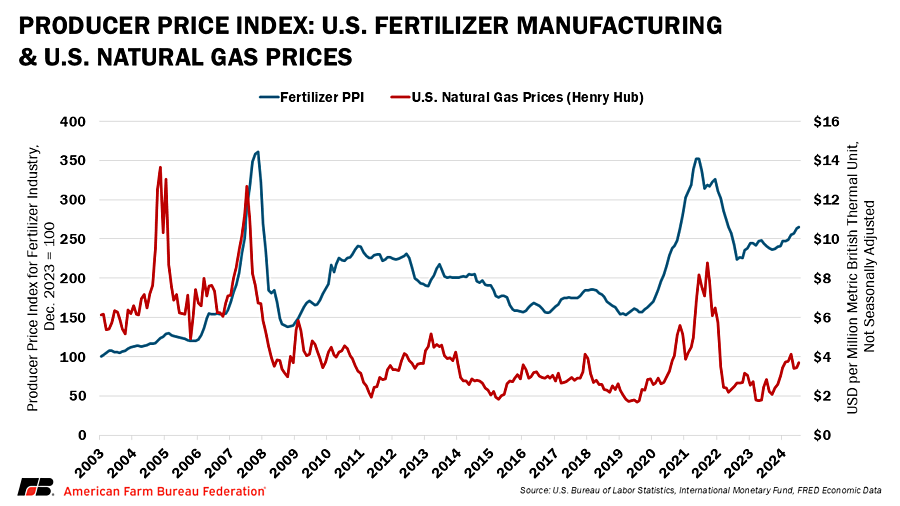
Gødningsomkostninger har en større og større indflydelse på bedriftens budgetter. Før-op til høståret 2022 steg gødningspriserne til rekordhøje priser drevet af stramme globale forsyninger, energichok og handelsforstyrrelser. Den periode blev et vendepunkt i, hvordan landmænd og politiske beslutningstagere tænkte på risici for landbrugsinput. Gødningspriserne faldt noget i 2023 og 2024, da energimarkederne stabiliserede sig og forsyningskæderne genoprettede, men prisvolatiliteten er igen i højsædet.
Mens priserne i dag forbliver under de ekstreme toppe i 2022, stiger priserne for flere vigtige gødningsstoffer højere. Fosfatgødning fører til stigningen, mens nitrogenprodukter udviser udsving fra måned-til-måned, og kaliumchlorid stiger på grund af handelspolitiske risici. Samtidig er andelen af gødning af landbrugets samlede produktionsomkostninger ikke vendt tilbage til tidligere højder, fordi andre udgifter også stiger. Husdyrudgifter, elektricitet, kontant arbejde, renter, husleje og ejendomsskatter er blandt de kategorier, der viser bemærkelsesværdige stigninger i 2025, hvilket øger det samlede pres på bedriftens budgetter. Landmændene står over for en velkendt udfordring: at opbygge budgetter og træffe plantningsbeslutninger med uforudsigelige gødningsmarkeder. Dette marked Intel opdaterer aktuelle prisniveauer, besøger igen driverne af gødningsmarkeder og undersøger, hvad de betyder for 2026-bedriftsplanlægningen.
Aktuelle gødningspriser
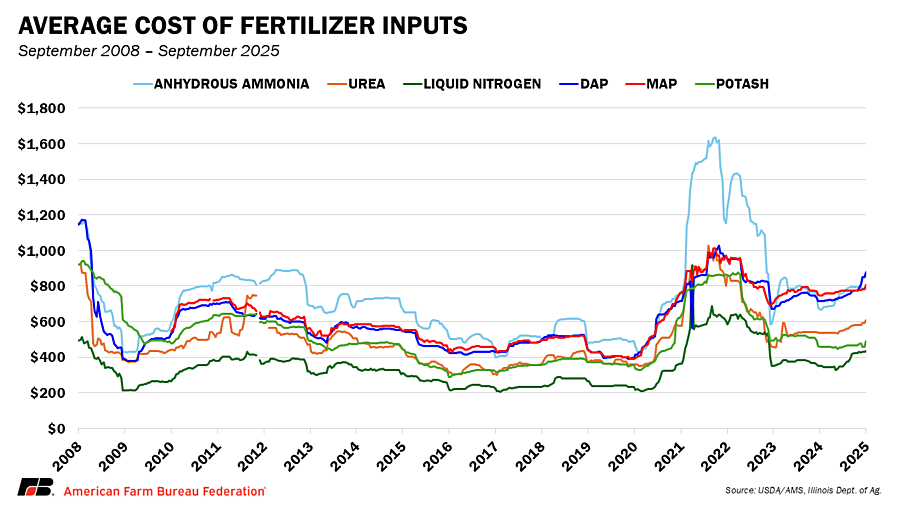
Fosfater har haft den kraftigste prisstigning i år. Gulf diammonium phosphate (DAP) priser steg fra omkring $583 per ton i januar 2025 til næsten $800 i august. Det er en stigning på 36 % på mindre end otte måneder, hvilket skaber ny belastning for allerede kæmpende afgrødebudgetter. Monoammoniumphosphat (MAP) har fulgt en lignende tendens, hvilket afspejler det samme pres i produktionsomkostninger og eksporttilgængelighed.
Nitrogenmarkederne har været blandede, men stadig volatile. Urinstofpriserne steg kraftigt hen over sommeren, før de faldt beskedent. Tampa ammoniak bosættelser nåede omkring $487 per metrisk ton i august, og markedsindikationer tyder på højere priser i september. Urea Ammonium Nitrat (UAN)-løsninger har vist regional variation med strammere forsyninger i områder længere væk fra produktionsknudepunkter og importterminaler, mens regioner tættere på vigtige flod- eller jernbanetransportruter har haft mere ensartet tilgængelighed. Disse udsving fremhæver, hvor hurtigt nitrogenpriserne kan ændre sig som reaktion på den globale handel og naturgasmarkederne.
Potaskepriserne er også stigende i forhold til sidste år. Globale spotværdier svinger omkring $350 til $360 pr. ton, hvilket er omkring 21% højere end i 2024. De amerikanske engrospriser er blevet yderligere understøttet af bekymringer over toldforanstaltninger på canadisk import. I øjeblikket er kaliumchloridimport fra Canada underlagt en told på 10 %.
Selvom ingen af disse priser er så alvorlige som de ekstreme højder registreret i 2022, er den opadgående retning i 2025 en påmindelse om, at gødningsmarkederne forbliver i sving og følsomme over for den globale udvikling.
Hvad driver gødningspriserne
Handel og politiske tiltag
Den globale handelspolitik præger gødningsmarkederne direkte. Den 1. juli begyndte EU at anvende told på russisk gødningsimport. Dette skridt omdirigerede russiske forsyninger til andre markeder såsom Brasilien, Indien og potentielt USA. Skiftet strammede tilgængeligheden på andre markeder og understøttede globale priser.
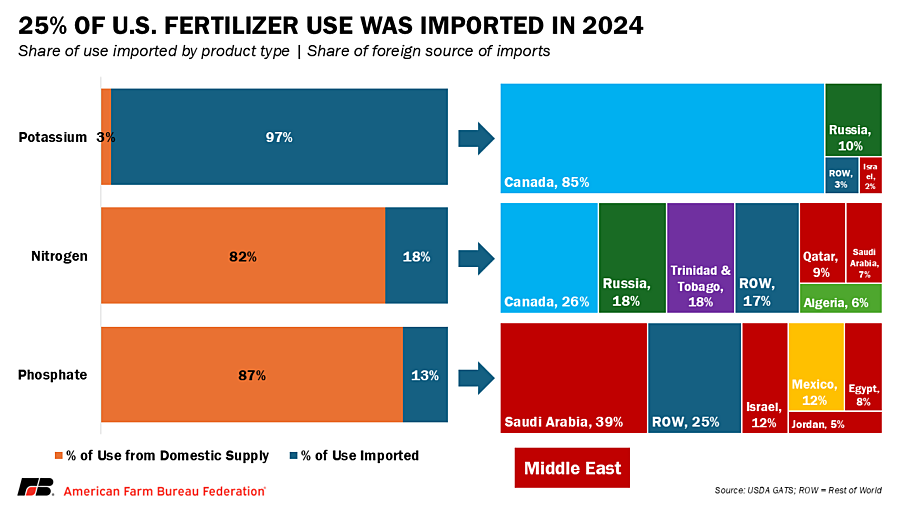
I Nordamerika har amerikanske toldsatser på canadiske varer vakt opmærksomhed på grund af den potentielle indvirkning på kaliumchlorid. Canada leverer langt størstedelen af den amerikanske kaliimport. Selv uden direkte begrænsninger har opfattelsen af risiko løftet amerikanske engrosværdier, hvilket har skabt usikkerhed for landbrugskøbere.
Kina har også spillet en central rolle. Tidligt i 2025 begrænsede den kinesiske regering fosfat- og urinstofeksporten for at beskytte indenlandske forsyninger. Disse politikker reducerede kraftigt den globale tilgængelighed og bidrog til højere priser. I juli tillod Kina mere gødningseksport efter tidligere at have holdt forsendelser meget begrænsede. Mens det kortvarigt øgede globale forsyninger, ændrer Kina ofte sine eksportregler med kort varsel, hvilket skaber usikkerhed for købere og sælgere over hele verden. Hvert politikskift bølger hurtigt gennem internationale priser og til sidst ind i landbrugets budgetter.
Strukturelle forsyningsrisici
Det er vigtigt, at gødningsmarkederne ikke kun er formet af kortsigtede-chok, men også af langsigtede-strukturelle risici. Industrien er meget koncentreret: Et lille antal lande dominerer produktionen af kvælstof, fosfat og kaliumchlorid, hvilket efterlader forsyningskæder udsat for geopolitiske eller logistiske forstyrrelser. Investeringer i ny ammoniakkapacitet er koncentreret i lande med-lavprisgas og i dekarboniseringsknudepunkter som USA, Qatar og Nigeria. Europa har derimod oplevet permanente lukninger af gødningsanlæg på grund af høje energiomkostninger.
Kaliumforsyningen er koncentreret i nogle få regioner, hvor Canada, Rusland og Belarus tegner sig for mere end to-tredjedele af verdens eksport. Fosfatproduktionen er domineret af Marokko, Kina og Saudi-Arabien. For nitrogen er naturgasforsyningen (som er en nøglekomponent i kvælstofgødning) fortsat den kritiske flaskehals. Denne strukturelle dynamik betyder, at geopolitiske begivenheder, lige fra sanktioner mod Rusland til uroligheder i Mellemøsten, har store konsekvenser for landbrugets inputomkostninger verden over.

Geopolitisk pres: Rusland, Ukraine og Mellemøsten
Konflikten mellem Rusland og Ukraine er fortsat en afgørende baggrund for handel med gødning. Rusland er en topeksportør af nitrogen, fosfat og kaliumchlorid, mens Hviderusland, på linje med Rusland, er en anden stor kaliumchloridleverandør. Sanktioner og forsendelsesrestriktioner fra andre lande fortsætter med at komplicere handelen. Selvom Rusland har omdirigeret gødning til markeder som Brasilien og Indien, forbliver ammoniakeksporten mere end 80 % under niveauet før-krigen. Ukraines indenlandske produktion er blevet alvorligt forstyrret, hvilket yderligere strammede den globale tilgængelighed. Ukraine producerer typisk nitrogen-baseret gødning, især ammoniumnitrat, urinstof-ammoniumnitrat (UAN) og urinstof.
I Mellemøsten har stigende spændinger mellem Israel og Iran øget risikoen for regionale forstyrrelser. Området er kritisk for global naturgas- og ammoniakproduktion, samt indeholder skibsruter som Suez-kanalen, der forbinder gødningsproducenter i Nordafrika og Golfen med europæiske og amerikanske købere. Marokko og Saudi-Arabien udvider også fosfatkapaciteten, hvilket gør regionen endnu vigtigere for den globale forsyningssikkerhed. Enhver ustabilitet, der afbryder disse strømme, kan forstærke det prispres, som landmændene allerede står over for.
Energimarkeder
Energi er fortsat en kritisk faktor i gødningspriserne, fordi naturgas er det vigtigste råmateriale til kvælstofgødning. I USA forventes naturgaspriserne at stige i slutningen af 2025 og 2026, efterhånden som eksportkapaciteten for flydende naturgas vokser. Det betyder, at basisomkostningerne ved at producere ammoniak, urinstof og UAN er højere, end de var i begyndelsen af 2024, hvor gas var relativt billigt.
I Europa er naturgaspriserne langt under kriseniveauerne i 2022, men de er stadig ustabile. Vejr, lagerniveauer og forsendelser af flydende naturgas (LNG) påvirker alle priserne. En kold vinter eller forstyrrelser i LNG-forsyningen kan hurtigt presse de europæiske gaspriser højere og tvinge producenterne til at hæve priserne på ammoniak og urinstof, der strømmer ind på det globale marked.
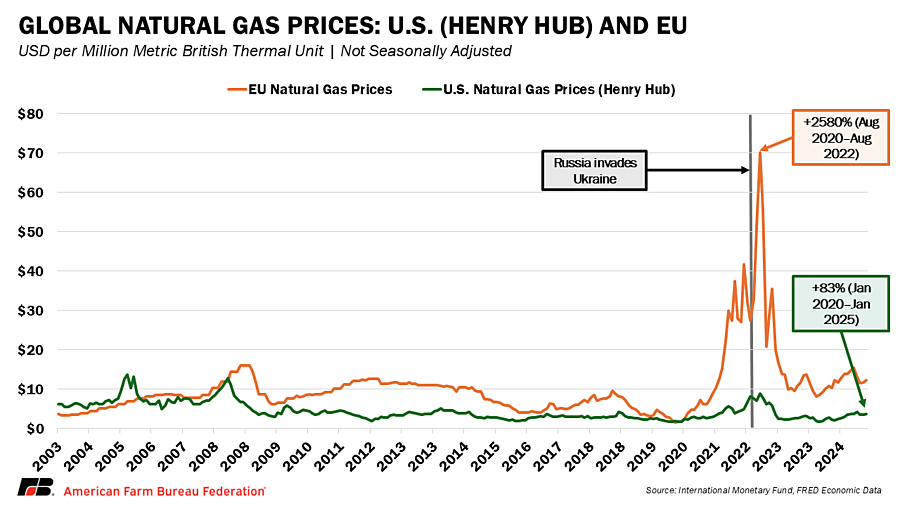
Tilsammen forklarer geopolitiske konflikter, handelsrestriktioner og stigende energiomkostninger, hvorfor gødningsmarkederne forbliver høje og volatile på trods af fraværet af det ekstreme energichok i 2022.
Indvirkning på landmænd
Afkastet af højere gødningspriser har direkte konsekvenser for landbrugets økonomi. Fra slutningen af 2025 trender gødningsomkostningerne over sidste års niveauer og forventes at forblive forhøjede ind i 2026. Denne stigning kommer på et tidspunkt, hvor afgrødeindtægterne skrumper, især i større rækkeafgrøder, hvilket efterlader landmændene med tyndere, endda negative, marginer.
Volatilitet forventes også at være et afgørende træk for de kommende måneder. Sæsonbestemte udsving på naturgasmarkederne i løbet af vinteren, kombineret med skiftende kinesiske eksportpolitikker, vil sandsynligvis skabe øget prisusikkerhed i fjerde kvartal af 2025 og første kvartal af 2026. Markederne kan hurtigt ændre retning, hvilket gør det svært for producenterne at forudse inputomkostningerne med sikkerhed.
Disse højere gødningsomkostninger bølger ud over individuelle købsbeslutninger og hænger direkte sammen med bredere landbrugsindkomsttendenser. USDA-fremskrivninger viser, at de samlede produktionsomkostninger stiger i 2025, hvor gødning og kalk tæller for 7% af produktionsomkostningerne. Samtidig falder afgrødeindtægterne, en dynamik, der forværrer det økonomiske pres på landmændene. Resultatet er et ekstremt pres på marginerne, der er mere udtalt for rækkeafgrøder, hvor næringsstofbehovet og produktionsomkostningerne pr. hektar er højere.
Den kombinerede effekt af højere udgifter og lavere indtægter bidrager til advarsler om stress i landbrugets økonomi. Selvom forholdene er forskellige på tværs af regioner og råvarer, er det overordnede mønster klart: Landmænd går ind i endnu et år, hvor volatile markeder og stramme eller negative marginer reducerer deres evne til at imødekomme stigende omkostninger.
Konklusion
Gødningsmarkederne i 2025 ser anderledes ud, end de gjorde i 2022, men bærer det samme budskab til landmændene: inputomkostningerne forbliver meget volatile. I stedet for hovedsageligt at være drevet af energimangel og skibsfartsflaskehalse, er dagens stigninger forankret i handelsusikkerhed, naturgastendenser og regionale konflikter. Koncentration af udbuddet i en håndfuld lande betyder, at geopolitisk risiko er blevet en permanent del af gødningsmarkederne. Gødningsmarkeder illustrerer, hvordan global geopolitik direkte påvirker amerikanske landmænds bundlinjer. Krigen i Ukraine fortsætter med at begrænse pålidelig eksport, mens spændinger i Mellemøsten injicerer risiko i globale fosfat- og naturgasforsyninger. For landbrugsøkonomien peger det kommende år på endnu en periode med stramme eller negative marginer, formet i lige så høj grad af inputomkostninger som af faldende afgrødepriser. Kombinationen af højere omkostninger og svagere afgrødeindtægter forventes at tynge den samlede nettobedriftsindkomst, især for rækkeafgrødeproducenter. Gødning er fortsat en af de største og mest volatile udgifter til afgrødeproduktion, hvilket betyder, at selv beskedne prisudsving kan ændre udsigterne for rentabiliteten.


